Ketika datang ke pendidikan perguruan tinggi di Amerika Serikat, jumlahnya mengejutkan (dan tidak dalam cara yang baik). Total hutang pelajar telah mencapai tinggi $ 1.7 triliun, dengan rata-rata mahasiswa sarjana meminjam sekitar $30,000.
Sayangnya, sebagian besar siswa tidak tahu bagaimana mengelola utang siswa mereka dengan sukses karena mereka belum diberikan pendidikan keuangan yang memadai untuk membantu mereka melakukannya.
Jadi, jika Anda perlu meminjam uang untuk sekolah (seperti yang saya lakukan), cerdaslah tentang hal itu.
Pertama, jelajahi semua uang gratis yang tersedia untuk Anda - beasiswa ke beasiswa - sebaik studi kerja program yang tersedia di sekolah Anda dan pekerjaan paruh waktu yang akan mengakomodasi komitmen sekolah Anda.
Selanjutnya, jika Anda masih membutuhkannya, periksa pinjaman mahasiswa federal yang dikeluarkan oleh Departemen Pendidikan AS.
Inilah yang perlu Anda ketahui tentang pinjaman siswa federal:
1. Jenis pinjaman siswa federal apa yang tersedia?
Saat ini, empat jenis pinjaman mahasiswa federal tersedia melalui Program Pinjaman Langsung Federal William D. Ford (Pinjaman Langsung).
Departemen Pendidikan adalah pemberi pinjaman Anda, tetapi pinjaman tersebut dilayani oleh organisasi pemberi pinjaman atau perusahaan yang ditugaskan untuk membantu pemerintah mengelola penagihan dan layanan lain untuk pinjaman Anda. Anda dapat memiliki lebih dari satu penyedia layanan jika Anda memiliki beberapa pinjaman mahasiswa federal.
- Pinjaman Bersubsidi Langsung: Pinjaman ini hanya tersedia untuk sarjana mahasiswa dengan kebutuhan finansial. Departemen Pendidikan membayar bunga saat: (a) Anda berada di sekolah setidaknya setengah waktu; (b) Anda berada dalam masa tenggang (6 bulan pertama setelah kelulusan); dan Anda dalam penundaan (Anda telah memilih untuk menunda pembayaran pinjaman Anda).
- Pinjaman Langsung Tidak Bersubsidi: Pinjaman ini tersedia untuk sarjana, pascasarjana dan profesional siswa, dan tidak perlu menunjukkan kebutuhan finansial. Tidak seperti pinjaman "bersubsidi", Anda harus membayar bunga pinjaman yang tidak disubsidi bahkan ketika Anda masih sekolah, dalam masa tenggang, atau dalam penundaan. Karena bunga bertambah, Anda harus membayar bunga jika Anda mampu membelinya selama periode tersebut. Jika Anda tidak bisa, bunga yang masih harus dibayar akan ditambahkan ke pokok Anda dan Anda akan memiliki jumlah keseluruhan yang lebih besar untuk dibayar kembali.
- Pinjaman Direct PLUS: Ini tersedia untuk orang tua dari sarjana ketergantungan siswa (Induk PLUS) Dan lulusan atau profesional siswa (Grad PLUS). Meskipun tidak perlu menunjukkan kebutuhan finansial, peminjam harus menjalani pemeriksaan kredit dan tidak boleh memiliki riwayat kredit yang buruk. Namun, jika Anda memiliki riwayat kredit yang buruk, jangan berkecil hati. Anda mungkin masih memenuhi syarat dalam kondisi tertentu (dijelaskan di bawah).
- Pinjaman Konsolidasi Langsung: Pinjaman ini menggabungkan pinjaman siswa federal Anda yang memenuhi syarat menjadi satu pinjaman, sehingga Anda memiliki satu pembayaran untuk dilakukan dan satu penyedia pinjaman tunggal untuk diurus. Pinjaman yang akan dikonsolidasikan harus dalam pelunasan atau dalam masa tenggang.
2. Apakah Anda memenuhi syarat untuk Pinjaman Langsung?
Untuk memenuhi syarat, Anda harus bertemu SEMUA dari mengikuti persyaratan:
Pertama, kamu harus tunjukkan kebutuhan finansial, yang akan dinilai berdasarkan data yang Anda berikan di Aplikasi gratis untuk Federal Student Aid (FAFSA), jika Anda ingin meminjam Pinjaman Bersubsidi Langsung.
Kedua, kamu harus menjadi warga negara AS atau warga negara AS, atau termasuk dalam salah satu kategori berikut bukan warga negara yang memenuhi syaratyang memiliki:
- Kartu hijau;
- A Formulir I-94, “Catatan Kedatangan-Keberangkatan,” menunjukkan “Pengungsi,” “Diberikan Suaka,” “Peserta Kuba-Haiti,” “Peserta Bersyarat” (berlaku jika dikeluarkan sebelum 1 April, 1980), atau “Parolee”;
- A status imigran yang babak belur, Atau anak dari seseorang dengan status imigran yang babak belur; atau
- A T-Visa (untuk korban perdagangan manusia).
Ketiga, Anda harus memiliki Nomor Jaminan Sosial yang valid, kecuali Anda adalah warga negara Pasifik Bebas Serikat (Kepulauan Marshall, Negara Federal Mikronesia, dan Republik Palau).
Keempat, Anda harus terdaftar di Layanan Selektif, jika Anda laki-laki antara usia 18 dan 25.
Kelima, Anda harus terdaftar dalam program gelar / sertifikat yang memenuhi syaratm. Hubungi departemen bantuan keuangan sekolah Anda untuk mengonfirmasi kelayakan.
Keenam, Anda harus terdaftar setidaknya setengah waktu.
Ketujuh, Anda harus membuat Kemajuan Akademik yang Memuaskan (SAP) dengan mempertahankan grade point average (IPK) tertentu, mengambil jumlah minimum jam kredit per semester, dan tetap di jalur untuk menyelesaikan gelar Anda dalam periode waktu yang dapat diterima. Standar SAP bervariasi dari satu sekolah ke sekolah lainnya, jadi berbicaralah dengan kantor bantuan keuangan sekolah Anda untuk melihat apa yang Anda harapkan.
Kedelapan, Anda harus sertifikasi pada FAFSA bahwa (1) Anda tidak berada dalam wanprestasi atas pinjaman siswa federal dan tidak berutang uang pada hibah siswa federal, dan (2) Anda akan menggunakan bantuan siswa federal hanya untuk tujuan pendidikan.
Kesembilan, Anda harus memiliki ijazah sekolah menengah atas, GED, pendidikan homeschooling yang disetujui, atau program jalur karier yang memenuhi syarat. Bicaralah dengan kantor bantuan keuangan sekolah Anda untuk mengetahui apakah sekolah Anda menawarkan program jalur karier yang memenuhi syarat.
Setelah Anda menerima Pinjaman Langsung, pastikan untuk mempertahankan kelayakan Anda selama Anda membutuhkan pinjaman. Jika Anda kehilangan kelayakan, Anda bisa mengambil langkah untuk mendapatkannya kembali.
3. Bagaimana Anda mengajukan Pinjaman Langsung?
Untuk mengajukan salah satu dari empat Pinjaman Langsung, Anda harus isi FAFSA bentuk. FAFSA, yang bebas untuk diisi dan diserahkan, digunakan oleh perguruan tinggi saat ini dan prospektif untuk menentukan kelayakan siswa untuk berbagai bentuk bantuan keuangan.
Mengisi FAFSA dapat menjadi proses panjang yang membutuhkan informasi keuangan dan lainnya, jadi pastikan untuk melakukannya mulai lebih awal dan masuk secepatnya. Tanggal terbuka setiap tahun adalah Oktober 1, jadi Anda punya banyak waktu untuk mengisinya sebelum batas waktu federal pada Juni 30.
Negara bagian dan bahkan sekolah juga memiliki tenggat waktu sendiri untuk pengiriman FAFSA, jadi yang terbaik adalah memeriksa dengan administrasi sekolah Anda untuk memastikan Anda mendapatkan formulir tepat waktu.
Memeriksa di sini untuk beberapa tips bermanfaat tentang mengisi FAFSA Anda.
Anda harus mengisi FAFSA setiap tahun jika Anda ingin tetap memenuhi syarat untuk Pinjaman Langsung, jadi pastikan untuk tetap mengikuti setiap perubahan dalam formulir dan mematuhi tenggat waktu.
4. Berapa suku bunga untuk Pinjaman Langsung?
The tingkat bunga tergantung pada jenis pinjaman dan tanggal di mana pinjaman pertama kali dicairkan, dan umumnya lebih rendah untuk pinjaman “bersubsidi” dan “tidak disubsidi” untuk para sarjana.
Untuk pinjaman yang pertama kali dicairkan pada atau setelah Juli 1, 2025, dan sebelum Juli 1, 2026, suku bunga adalah:
- 6.39% untuk Pinjaman Langsung Bersubsidi dan Pinjaman Langsung Tidak Bersubsidi untuk sarjana siswa;
- 7.94% untuk Pinjaman Langsung Tidak Bersubsidi untuk lulusan atau profesional siswa; dan
- 8.94% untuk Pinjaman Langsung Plus.
Tingkat Pinjaman Konsolidasi Langsung adalah rata-rata tertimbang suku bunga pinjaman yang dikonsolidasikan.
Suku bunga bersifat tetap, artinya suku bunga tidak berubah, sehingga jumlah cicilan bulanan Anda akan selalu sama. Mengetahui jumlah yang perlu Anda bayarkan setiap bulan akan membantu Anda menyusun anggaran.
Tingkat bunga ditetapkan setiap bulan Juli 1 sesuai dengan hukum federal.
5. Berapa banyak yang bisa Anda pinjam?
Karena Pinjaman Langsung dimaksudkan hanya digunakan untuk tujuan pendidikan, jumlah pinjaman maksimum untuk tahun akademik ditentukan oleh biaya sekolah Anda dikurangi bantuan keuangan lain yang Anda dapatkan.
Sekolah Anda akan menentukan jenis pinjaman yang Anda dapatkan, jika ada, dan jumlah pinjaman aktual.
Selain itu, untuk Pinjaman Langsung Bersubsidi dan Pinjaman Langsung Tidak Bersubsidi, ada batasan berdasarkan tahun Anda berada dan status Anda sebagai anak tergantung atau mandiri. Centang di sini untuk perincian tentang seberapa banyak Anda dapat meminjam dalam dua jenis pinjaman ini.
Anda dapat perkirakan bantuan Anda gratis menggunakan Pengukur Bantuan Mahasiswa Federal.
Namun, perlu diingat bahwa tujuan Anda adalah untuk pinjam sesedikit mungkin, jadi Anda lulus dengan jumlah utang paling sedikit. Ini sangat penting bagi mahasiswa sarjana yang ingin mengejar gelar yang lebih tinggi dalam bidang hukum, kedokteran atau bisnis, dan harus meminjam kemudian. Anda tidak ingin menambahkan hutang di atas hutang.
6. Mengapa kelayakan kredit penting?
Sebagaimana disebutkan sebelumnya, pemeriksaan kredit diwajibkan untuk pinjaman federal Direct PLUS. Saat kredit Anda ditarik, bank dan lembaga dapat melihat riwayat kredit dan skor kredit Anda.
Anda riwayat kredit pada dasarnya adalah catatan keuangan Anda yang menunjukkan bagaimana Anda menangani pembayaran utang. Dibutuhkan waktu untuk membangun sejarah kredit yang solid, jadi Anda harus mulai, jika Anda belum melakukannya.
A nilai kredit adalah angka tiga digit - mulai dari 300 hingga 850 - yang digunakan bank dan lembaga untuk menentukan seberapa bertanggung jawab secara finansial Anda dan apakah akan mengeluarkan Anda pinjaman atau kartu kredit. Di bawah ini adalah bagan yang menunjukkan apa yang mempengaruhi skor kredit Anda.
Skor yang lebih tinggi tidak hanya meningkatkan kemungkinan aplikasi Anda disetujui, tetapi juga membuat Anda memenuhi syarat untuk suku bunga yang lebih rendah. Skor yang lebih rendah, di sisi lain, mengurangi peluang Anda untuk mendapatkan pinjaman dan diterjemahkan ke dalam suku bunga yang lebih tinggi.
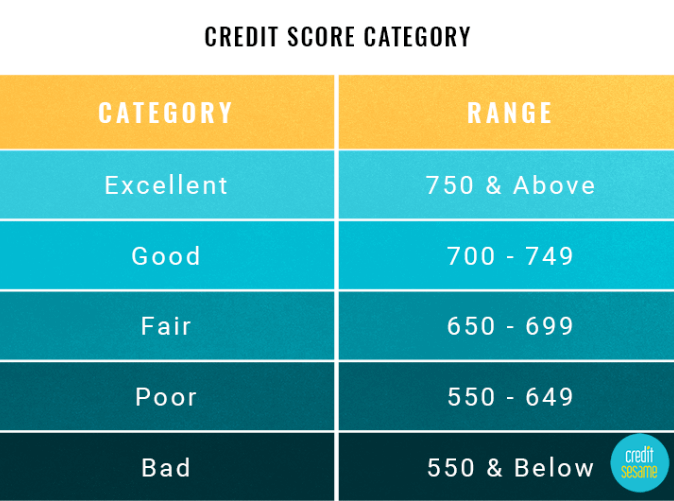
Secara umum, skor kredit 750 ke atas dianggap sangat baik, dan 700 ke atas dianggap baik. Di bawah ini adalah bagan dari berbagai kategori skor kredit.
7. Bagaimana jika Anda memiliki riwayat kredit yang buruk?
Jika Anda memiliki riwayat kredit yang buruk, Anda dan orang tua Anda mungkin masih memenuhi syarat Grad PLUS or Induk PLUS pinjaman jika Anda:
- Temukan seorang endorser, yang berarti individu layak kredit lain yang setuju untuk membayar kembali pinjaman jika Anda gagal membayarnya kembali; atau
- Tunjukkan bukti keadaan yang meringankan untuk riwayat kredit buruk Anda ke Departemen Pendidikan.
Selain itu, Anda harus lengkapi Konseling Kredit PLUS proses.
8. Apakah ada manfaat untuk Pinjaman Langsung?
Pinjaman pelajar federal memiliki beberapa manfaat. Dua yang paling signifikan adalah Pengampunan Pinjaman Layanan Publik (PSLF) dan Hibah Bantuan Pendidikan Guru untuk Perguruan Tinggi dan Pendidikan Tinggi (GURU) program.
Selain itu, jika peminjam memiliki masalah melakukan pembayaran bulanan pada pinjaman siswa federal mereka, mereka memiliki opsi untuk mengajukan penangguhan atau kesabaran (dijelaskan di bawah), atau untuk menyesuaikan pembayaran bulanan mereka berdasarkan pendapatan diskresioner mereka (perincian di bawah).
Manfaat lainnya adalah pemerintah akan membayar bunga atas Pinjaman Langsung Bersubsidi ketika Anda berada di sekolah, dalam masa tenggang, atau dalam penundaan.
9. Apa opsi pembayaran Anda?
Anda opsi pembayaran bervariasi tergantung pada jenis pinjaman yang Anda miliki. Hanya sementara Induk PLUS peminjam diharuskan untuk melakukan pembayaran saat anak berada di sekolah (mereka juga dapat menunda pembayaran), tetap penting untuk mengetahui pilihan Anda sebelum Anda membuat keputusan pinjaman Anda.
Berikut adalah pembayaran standar pilihan:
- Paket Pembayaran Standar: Paket ini menghemat paling banyak uang karena memungkinkan Anda untuk melunasi pinjaman Anda paling cepat - dalam 10 tahun jika Anda memiliki pinjaman yang tidak dikonsolidasi, dan dalam 10-30 tahun jika Anda memiliki pinjaman konsolidasi. Namun, karena pembayaran bulanan tetap lebih tinggi, ini adalah bukan opsi yang layak untuk peminjam yang mencari PSLF. Ngomong-ngomong, ini akan terjadi opsi default Anda jika Anda tidak memilih rencana pembayaran.
- Rencana Pelunasan Lulus: Dengan paket ini, Anda akan mulai dengan pembayaran bulanan rendah yang akan meningkat setiap dua tahun. Anda melunasi pinjaman Anda dalam 10 tahun jika Anda memiliki pinjaman yang tidak dikonsolidasi, dan dalam 10-30 tahun jika Anda memiliki pinjaman konsolidasi. Secara umum bukan pilihan bagi mereka yang mencari PSLF.
- Rencana Pembayaran Tetap yang Diperpanjang: Jika Anda perlu menurunkan pembayaran bulanan, paket ini memberi Anda opsi untuk memperpanjang periode pembayaran hingga 25 tahun. Anda akan memiliki pembayaran bulanan tetap. Untuk memenuhi syarat, jumlah pinjaman Anda harus lebih dari $ 30,000. Rencana ini adalah bukan pilihan bagi mereka yang mencari PSLF.
- Rencana Pembayaran Kelulusan yang Diperpanjang: Paket ini juga memberi Anda opsi untuk memperpanjang periode pembayaran hingga 25 tahun, tetapi pembayaran bulanan yang lebih rendah meningkat seiring waktu. Untuk memenuhi syarat, jumlah pinjaman Anda harus lebih dari $ 30,000. Rencana ini adalah bukan pilihan bagi mereka yang mencari PSLF.
Selain itu, ada empat rencana pembayaran berdasarkan pendapatan (IDR), di mana pembayaran didasarkan pada persentase dari pendapatan diskresioner peminjam. Rencana IDR adalah opsi bagus untuk mereka yang mencari PSLF.
- Rencana Pembayaran Berbasis Pendapatan (IBR): Persentasenya tergantung pada apakah Anda pertama kali meminjam pinjaman setelah 1 Juli 2014 atau sebelumnya. Jika Anda pertama kali meminjam setelah 1 Juli 2014, pembayaran bulanan Anda biasanya sebesar 10% dari pendapatan tambahan Anda. Jika Anda meminjam sebelum 1 Juli 2014, pembayaran bulanan Anda akan menjadi 15% dari pendapatan tambahan Anda. Jika Anda belum melunasi pinjaman Anda secara penuh setelah 20 atau 25 tahun (tergantung apakah Anda meminjam setelah 1 Juli 2014 atau sebelumnya), saldo terutang akan diampuni, namun Anda mungkin harus membayar pajak atas jumlah yang diampuni.
- Rencana Pembayaran Kontinjensi Pendapatan (ICR): Pembayaran bulanan Anda akan menjadi 20% dari pendapatan diskresi Anda. Jika Anda belum membayar kembali pinjaman Anda secara penuh setelah 25 tahun, saldo terutang akan diampuni, namun Anda mungkin harus membayar pajak atas jumlah yang diampuni.
- Paket Pembayaran Saat Anda Menghasilkan (PAYE): Pembayaran bulanan Anda akan menjadi 10% dari pendapatan tambahan. Jika Anda belum membayar kembali pinjaman Anda secara penuh setelah 20 tahun, saldo terutang akan diampuni, namun Anda mungkin harus membayar pajak atas jumlah yang diampuni.
- Menghemat Paket Pendidikan Berharga (SAVE) (sebelumnya disebut REPAYE Plan): Cicilan bulanan Anda akan sebesar 10% dari pendapatan diskresioner Anda. Jika Anda belum melunasi pinjaman S20 Anda secara penuh setelah 25 tahun, atau pinjaman SXNUMX atau SXNUMX Anda setelah XNUMX tahun, saldo terutang akan dihapuskan, tetapi Anda mungkin harus membayar pajak atas jumlah yang dihapuskan.
10. Bagaimana jika Anda kesulitan membayar kembali pinjaman Anda?
Hubungi petugas kredit Anda segera jika Anda kesulitan melakukan pembayaran bulanan. Anda tidak ingin situasi di mana pinjaman Anda menjadi menunggak atau gagal bayar, karena itu akan mempengaruhi skor kredit Anda.
Sebuah akun “menunggak” hari setelah pembayaran pertama yang terlewatkan, dan dianggap “dalam keadaan default” ketika itu merupakan hari bermasalah 270. Jadi, jika Anda melewatkan satu atau dua pembayaran, pinjaman Anda menunggak. Tetapi jika Anda melewatkan beberapa pembayaran, pinjaman Anda akan berisiko gagal bayar.
Jika Anda memiliki uang untuk pembayaran bulanan tetapi lupa, cukup ubah ke metode debet otomatis untuk memastikan pembayaran tepat waktu.
Namun, jika Anda tidak mampu membayar pembayaran bulanan, Anda harus memeriksa untuk menurunkan pembayaran bulanan Anda. Berikut ini beberapa opsi:
- Anda dapat berlaku untuk paket IDR (dijelaskan di atas) di StudentLoans.gov.
- Jika Anda memiliki beberapa pinjaman federal, Anda dapat mengajukan permohonan ke mengkonsolidasikan sebagian atau semua pinjaman menjadi satu pinjaman di sini. Untuk saran tentang apakah Anda harus mengkonsolidasikan pinjaman Anda, periksa ini wawancara TUN dengan Betsy Mayotte, presiden dan pendiri Institute of Student Loan Advisors.
- Pilihan lainnya adalah rmembiayai kembali pinjaman Anda melalui pemberi pinjaman pribadi. Pembiayaan kembali, seperti konsolidasi, memungkinkan Anda untuk menggulirkan beberapa pinjaman menjadi satu pinjaman. Tingkat bunga Anda biasanya ditentukan oleh skor kredit Anda. Peringatan: peminjam yang membiayai kembali pinjaman siswa federal kehilangan manfaat yang diberikan oleh pinjaman federal, termasuk akses ke rencana IDR yang dapat memenuhi syarat mereka untuk pengampunan pinjaman setelah 10, 20 atau 25 tahun pembayaran.
Jika Anda berada dalam situasi di mana Anda harus menunda pembayaran bulanan Anda sementara, Anda memiliki dua opsi: penundaan atau kesabaran. Kedua program dapat memiliki dampak besar pada jumlah yang harus Anda bayar kembali. Tidak ada satu pun program yang ideal, terutama jika Anda bekerja untuk pengampunan pinjaman, karena mungkin menunda waktu yang dibutuhkan untuk memenuhi syarat untuk pengampunan pinjaman. Pilihan yang lebih baik adalah berlaku untuk paket IDR (dijelaskan di atas) sebagai gantinya.
11. Bagaimana jika pinjaman mahasiswa federal tidak cukup?
Pinjaman siswa swasta dapat mengisi kesenjangan antara bantuan keuangan yang Anda dapatkan dan biaya pendidikan, tetapi ada beberapa kelemahan jika dibandingkan dengan pinjaman siswa federal. Sangat penting bagi Anda untuk mempelajari semuanya pinjaman siswa swasta sebelum Anda mengetuk sumber ini, dan jangan meminjam lebih dari yang Anda butuhkan.
Intinya
Cobalah meminjam sesedikit mungkin. Namun, begitu Anda mengambil pinjaman pelajar, bertindaklah dengan penuh tanggung jawab dan pastikan Anda tidak melanggar ketentuan-ketentuan pinjaman.
[adthrive-in-post-video-player video-id=”jedcV8IP” upload-date=”2023-11-01T20:41:56.000Z” name=”Bagaimana Cara Kerja Pinjaman Mahasiswa?” description=”TUN berbincang dengan Holly Morrow, wakil presiden senior bidang pengetahuan di uAspire, untuk membahas cara kerja pinjaman mahasiswa.” player-type=”static”]